Im Rahmen des handelsrechtlichen Jahresabschlusses einer Kapitalgesellschaft oder einer Personen(handels)gesellschaft gemäß § 264a HGB gibt es zwei Varianten, wie das Jahresergebnis im Eigenkapital dargestellt werden kann.
Variante 1 – Bilanz vor Verwendung des Jahresergebnisses
Variante 2 – Bilanz unter teilweiser oder vollständiger Verwendung des Jahresergebnisses (§ 268 Abs. 1 HGB)
Im Kontext der E-Bilanz sind beide Darstellungsweisen von Bedeutung, da sich daraus unterschiedliche Anforderungen an die verwendeten Taxonomiepositionen ergeben. Wird die Bilanz unter teilweiser oder vollständiger Verwendung des Jahresergebnisses aufgestellt (Variante 2), müssen Sie den Berichtsbestandteil Ergebnisverwendung in Tax Balance konfigurieren und erfassen. Wie Sie hierzu vorgehen, ist in diesem Kapitel beschrieben.
Für die Darstellung des Jahresergebnisses im Eigenkapital stehen zwei Varianten zur Verfügung, die jeweils unterschiedliche Taxonomiepositionen erfordern:
Variante 1 – Bilanz vor Verwendung des Jahresergebnisses
Variante 2 – Bilanz unter teilweiser oder vollständiger Verwendung des Jahresergebnisses (§ 268 Abs. 1 HGB)
Der Berichtsbestandteil Ergebnisverwendung (incomeUse) ist bei Verwendung der Kern- und Ergänzungstaxonomie verpflichtend (vgl. BMF-Schreiben vom 28.09.2011, Anlage zu Rn. 11) – auch dann, wenn die E-Bilanz als reine Steuerbilanz übermittelt wird.
Die bilanziellen Eigenkapitalposten Jahresüberschuss/-fehlbetrag und Bilanzgewinn/Bilanzverlust dürfen nach herrschender Meinung für steuerliche Zwecke nicht verändert werden, da es sich um handelsrechtliche Posten handelt. Das steuerliche Mehr-/Minderergebnis (§ 60 Abs. 2 EStDV) wird deshalb unabhängig von der Rechtsform und unabhängig von der Darstellung des Jahresergebnisses im Bilanzposten Eigenkapital, steuerlicher Ausgleichsposten (bs.eqLiab.equity.netIncome.taxBalanceGenerally) ausgewiesen. Diese Vorgehensweise wird in Tax Balance im Arbeitsbereich Steuerbilanzeinstellungen programmseitig vorbelegt.
Die nachfolgenden Abschnitte beschreiben die zu berücksichtigenden Einstellungen für den Fall, dass die Bilanz unter Verwendung des Jahresergebnisses (Variante 2) aufgestellt wird. Dabei wird von der Übermittlung einer Handelsbilanz mit Überleitungsrechnung ausgegangen.
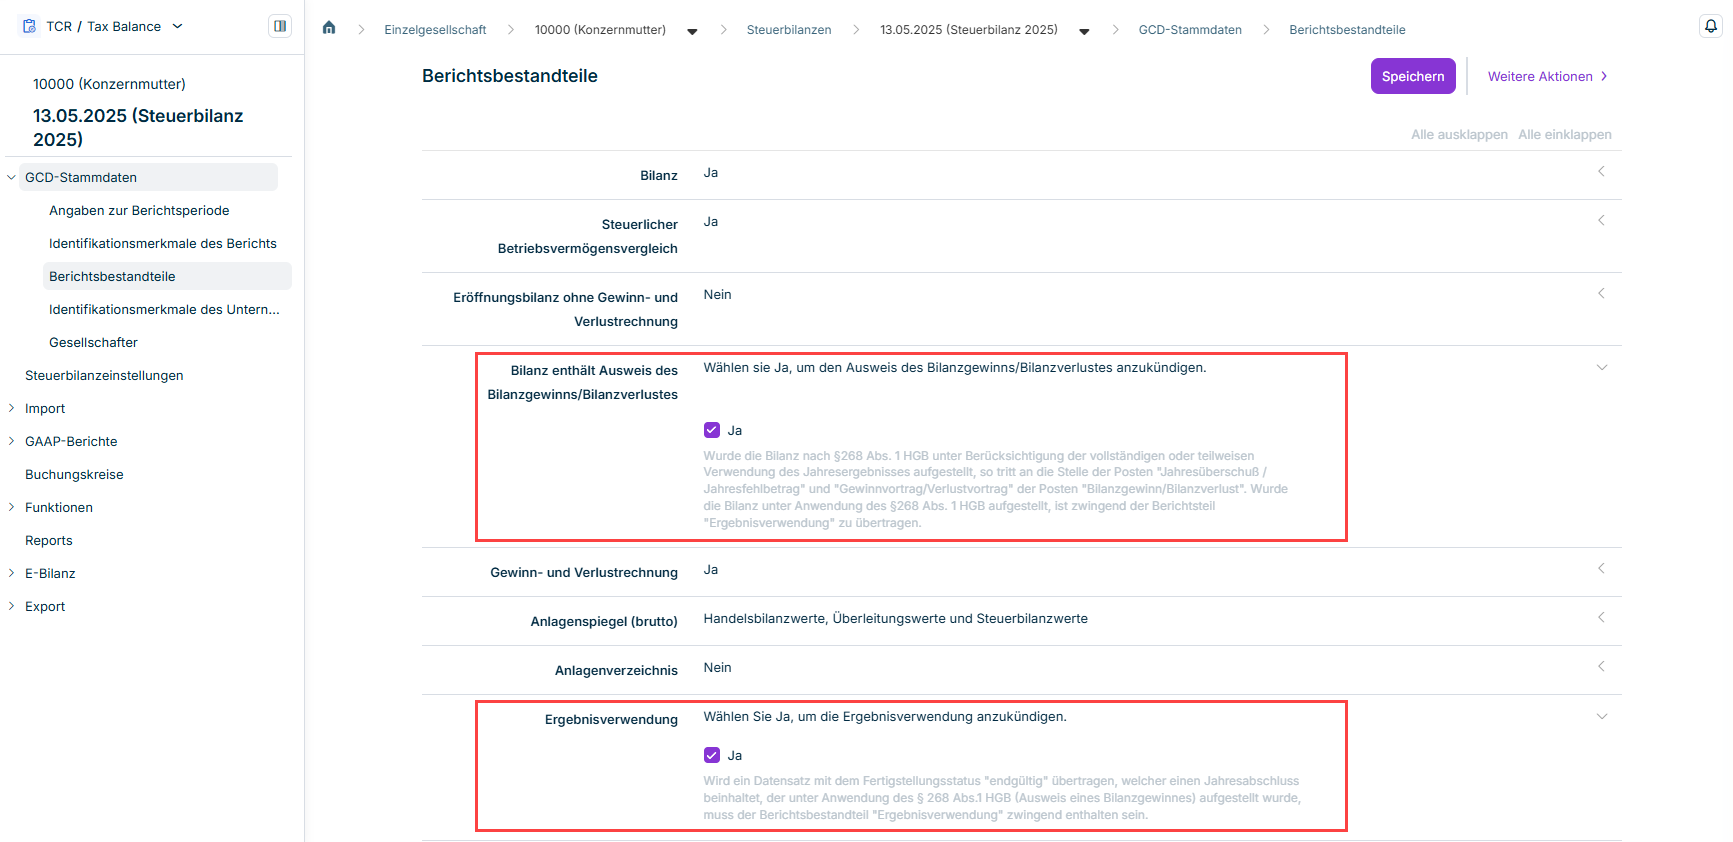
In den GCD-Stammdaten legen Sie fest, ob die Bilanz den Bilanzgewinn/Bilanzverlust ausweist und ob die Ergebnisverwendung als eigener Berichtsbestandteil übermittelt wird.
Öffnen Sie hierzu die zu bearbeitende Steuerbilanz und setzen Sie unter GCD-Stammdaten | Berichtsbestandteile die Option Bilanz enthält Ausweis des Bilanzgewinns/Bilanzverlustes (genInfo.report.id.incomeStatementendswithBalProfit) auf Ja.
Bei Verwendung der Kern- und Ergänzungstaxonomie setzen Sie zusätzlich den Eintrag Ergebnisverwendung (genInfo.report.id.reportElement.reportElements.EV) auf Ja. Wurde die Bilanz unter Anwendung des § 268 Abs. 1 HGB aufgestellt, verlangt die Finanzverwaltung zwingend eine Ergebnisverwendungsrechnung.
Bei Verwendung von Spezialtaxonomien (z. B. Taxonomien für Banken oder Versicherungen) darf der Eintrag Ergebnisverwendung nicht auf Ja gesetzt werden. Erfassen Sie stattdessen die entsprechenden GuV-Positionen wie im Abschnitt Spezielles Vorgehen bei Spezialtaxonomien beschrieben.
Konfiguration der Ergebnisverwendung in den GCD-Stammdaten
Alle weiteren Berichtsbestandteile der GCD-Stammdaten sind im Artikel GCD-Stammdaten verwalten beschrieben.
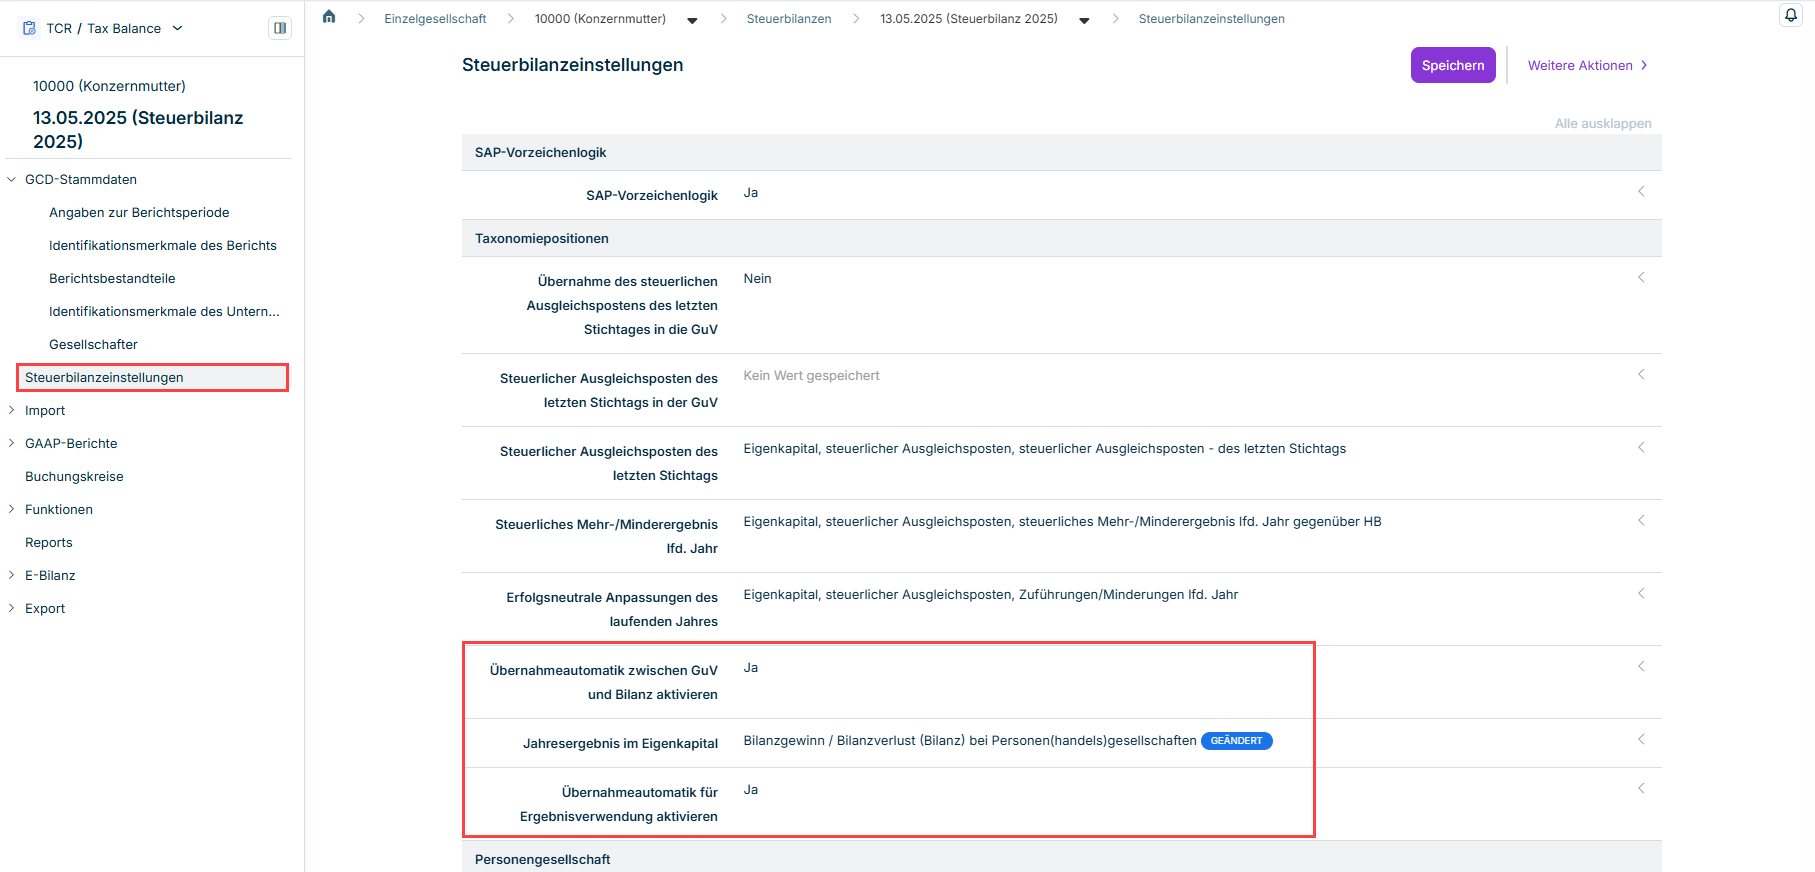
Im Arbeitsbereich Einzelgesellschaft | Steuerbilanzeinstellungen | Taxonomiepositionen legen Sie fest, wie der Bilanzgewinn/Bilanzverlust zwischen den Berichtsbestandteilen übernommen wird und welche Taxonomiepositionen dabei verwendet werden. Bei Verwendung der Kern- und Ergänzungstaxonomie sind folgende Optionen im Zusammenhang mit der Ergebnisverwendung zu berücksichtigen:
Option
Beschreibung
Übernahmeautomatik zwischen GuV und Bilanz aktivieren
Steuert, ob der Bilanzgewinn/Bilanzverlust automatisch aus dem Berichtsbestandteil Ergebnisverwendung in den Berichtsbestandteil Bilanz übernommen wird.
Bei Ja erfolgt die Übernahme automatisch.
Bei Nein muss der Bilanzgewinn/Bilanzverlust unter Einzelgesellschaft | Mappings manuell der entsprechenden Taxonomieposition (bs.eqLiab.equity.profitLoss bzw. bs.eqLiab.equity.profitLossPartnershipsHGBs264c) als Konto zugeordnet werden. Existiert kein passendes Konto, legen Sie ein manuelles Konto an und ordnen Sie es anschließend zu.
Jahresergebnis im Eigenkapital
Im Fall einer Ergebnisverwendung muss die Taxonomieposition für das Jahresergebnis zwingend auf Bilanzgewinn/Bilanzverlust umgestellt werden. Wählen Sie je nach Rechtsform die Position Eigenkapital, Bilanzgewinn/Bilanzverlust (Bilanz) - bei Kapitalgesellschaften (bs.eqLiab.equity.profitLoss) oder Eigenkapital, Bilanzgewinn/Bilanzverlust (Bilanz) bei Personen(handels)gesellschaften (bs.eqLiab.equity.profitLossPartnershipsHGBs264c).
Übernahmeautomatik für Ergebnisverwendung aktivieren
Steuert, ob der Jahresüberschuss/-fehlbetrag automatisch aus dem Berichtsbestandteil Gewinn- und Verlustrechnung als Ausgangsgröße in den Berichtsbestandteil Ergebnisverwendung übertragen wird.
Bei Ja erfolgt die Übertragung automatisch.
Bei Nein muss der Jahresüberschuss/-fehlbetrag unter Einzelgesellschaft | Mappings manuell der Ergebnisverwendungsrechnung zugeordnet werden. Existiert kein passendes Konto, legen Sie ein manuelles Konto an und ordnen Sie es anschließend zu.
Jahresüberschuss/-fehlbetrag in der Ergebnisverwendung
Wird automatisch gesetzt. Es ist keine Anpassung erforderlich.
Bilanzgewinn/Bilanzverlust in der Ergebnisverwendung
Wird automatisch gesetzt. Es ist keine Anpassung erforderlich.
Optionen zur Ergebnisverwendung in den Steuerbilanzeinstellungen
Hinweise zur Konfiguration
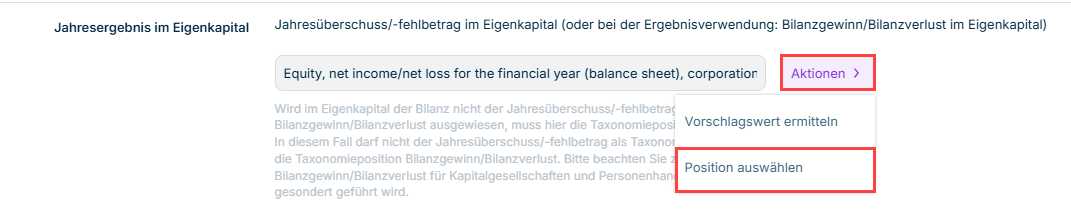
Um eine Taxonomieposition zu wählen, klicken Sie im jeweiligen Feld auf Aktionen | Position auswählen und navigieren anschließend in der Baumstruktur zur gewünschten Position.
Taxonomieposition über den Befehl 'Position auswählen' wählen
Sie müssen die Steuerbilanzeinstellungen nicht für jede Steuerbilanz erneut konfigurieren. Über das Menü Weitere Aktionen in der oberen rechten Ecke des Arbeitsbereichs Steuerbilanzeinstellungen können Sie die Einstellungen mit dem Befehl Vom Vorjahr übernehmen aus dem Vorjahr übernehmen.
Ist in den GCD-Stammdaten die Option Bilanz enthält Ausweis des Bilanzgewinns/Bilanzverlustes (genInfo.report.id.incomeStatementendswithBalProfit) auf Ja gesetzt, gelten für die Berichtsbestandteile Bilanz und Kapitalkontenentwicklung folgende Bedingungen (vgl. Technischer Leitfaden E-Bilanz, Abschnitt B.9.1.1):
Im Berichtsbestandteil Kapitalkontenentwicklung (kke) dürfen bei der Dimensionswertekombination steuerliche Überleitung (dim_taxTrans) = Steuerbilanzwert (dim_taxBal) nur dann werthaltige Angaben zu folgenden Ausprägungen des Kontentyps (dim_kindsOfEquityAccounts) gemacht werden, wenn für den betreffenden Gesellschafter bzw. Mitunternehmer ein Anfangsbestand Kapitalkonto (table.kke.sumEquityAccounts.sumYearEnd.begin) ungleich 0 vorliegt:
Jahresüberschuss/-fehlbetrag (Bilanz) bei Personen(handels)gesellschaften für Vollhafter (table.kke.allKindsOfEquityAccounts.unlimitedPartners.netIncomeLoss)
Jahresüberschuss/-fehlbetrag (Bilanz) bei Personen(handels)gesellschaften für Teilhafter (table.kke.allKindsOfEquityAccounts.limitedPartners.netIncomeLoss)
Gewinn-/Verlustvortrag (Bilanz) bei Personen(handels)gesellschaften für Vollhafter (table.kke.allKindsOfEquityAccounts.unlimitedPartners.retainedProfitLoss)
Gewinn-/Verlustvortrag (Bilanz) bei Personen(handels)gesellschaften für Teilhafter (table.kke.allKindsOfEquityAccounts.limitedPartners.retainedProfitLoss)
Andernfalls muss der Endbestand Kapitalkonto (table.kke.sumEquityAccounts.sumYearEnd) für die jeweilige Kombination 0 sein.
Die Kontentypen Jahresüberschuss/-fehlbetrag und Gewinn-/Verlustvortrag sollten i. d. R. weder bei Kommanditisten (Teilhafter) noch bei Komplementären (Vollhafter) werthaltig übermittelt werden. Eine Ausnahme gilt nur, wenn der Anfangsbestand dieser Kontentypen ungleich 0 ist.
Der Berichtsbestandteil Ergebnisverwendung (incomeUse) beginnt mit dem Jahresüberschuss/-fehlbetrag (incomeUse.gainLoss.netIncome) als Ausgangsgröße und führt über mehrere rechnerisch verknüpfte Unterpositionen zum Bilanzgewinn/Bilanzverlust (incomeUse.gainLoss).
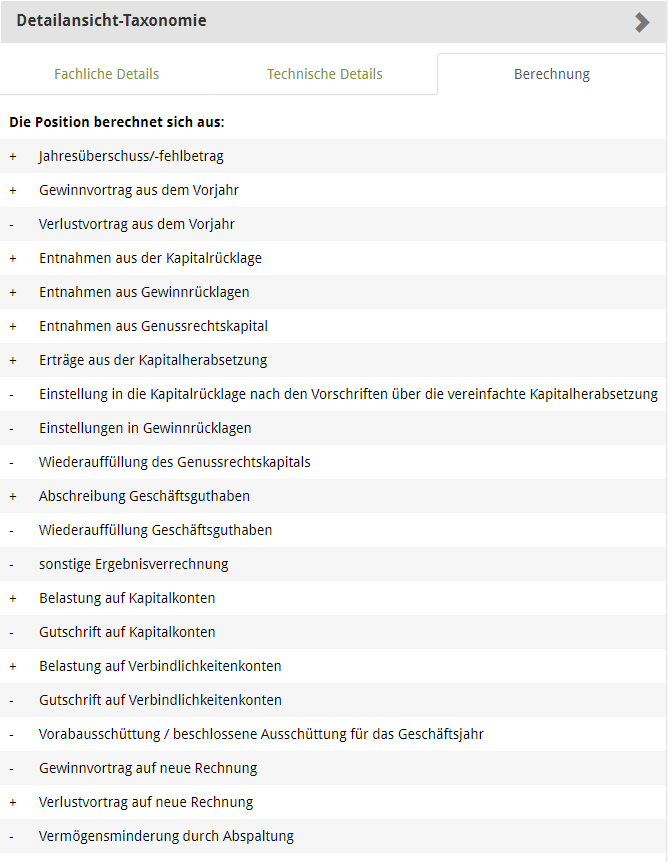
Die von der Finanzverwaltung bereitgestellte Taxonomie-Visualisierung unter www.taxonomie.hessen.de↗ hilft dabei, rechnerisch verknüpfte Positionen von lediglich erläuternden Angaben zu unterscheiden. Einige Positionen sind zudem nur für bestimmte Rechtsformen relevant, z. B. Einlagen im Berichtsjahr (incomeUse.deposits) und Entnahmen im Berichtsjahr (incomeUse.withdrawals) bei KGaA und Nicht-Kapitalgesellschaften.
Die rechnerische Verknüpfung der Position Bilanzgewinn / Bilanzverlust in der Ergebnisverwendung wird z. B. wie folgt dargestellt:
Visualisierung der Taxonomieposition 'Bilanzgewinn / Bilanzverlust'
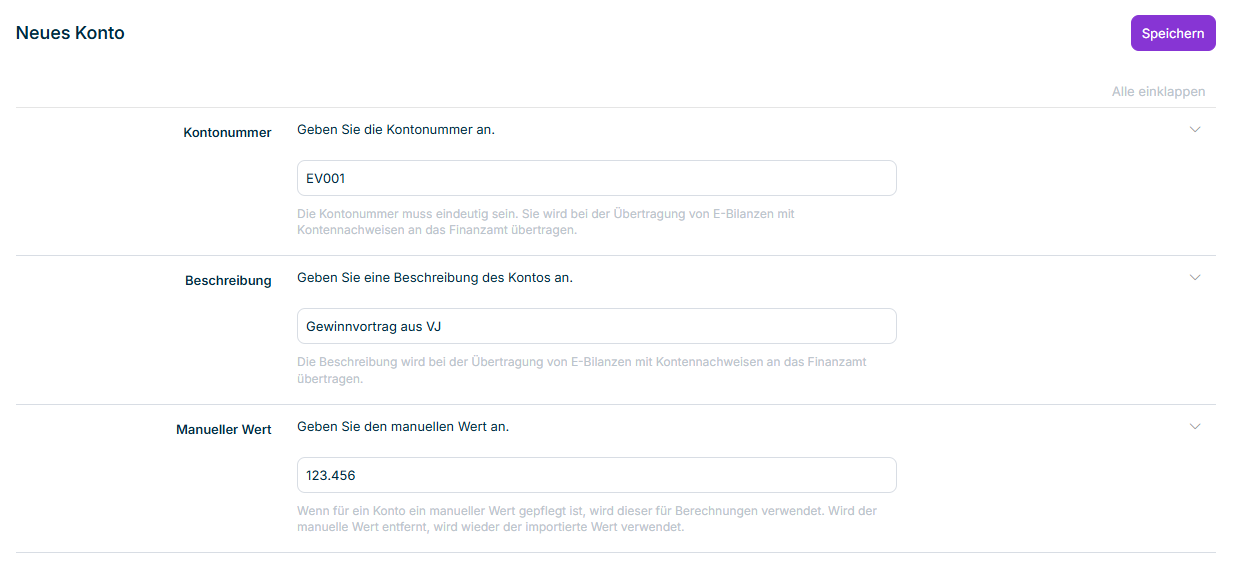
In der Praxis lässt sich die Ergebnisverwendungsrechnung nur in den seltensten Fällen ausschließlich auf Basis der aus der Summen- und Saldenliste importierten Konten erfassen. Legen Sie deshalb unter Einzelgesellschaft | GAAP-Berichte | Konten bei Bedarf manuelle Konten an und ordnen Sie diese anschließend den Taxonomiepositionen der Ergebnisverwendung zu. Kontonummer und Beschreibung können Sie dabei frei wählen.
Manuelles Konto für die Ergebnisverwendung anlegen
Wie Sie Konten manuell anlegen und zuordnen, ist unter GAAP-Berichte pflegen beschrieben.
Bei Verwendung von Spezialtaxonomien (z. B. Taxonomien für Banken oder Versicherungen) darf der Berichtsbestandteil Ergebnisverwendung (incomeUse) nicht angekündigt werden.
Ist die Position Bilanz enthält Ausweis des Bilanzgewinns/Bilanzverlustes (genInfo.report.id.incomeStatementendswithBalProfit) auf Ja gesetzt, muss stattdessen die korrespondierende GuV-Position für den Bilanzgewinn/Bilanzverlust werthaltig berichtet werden (vgl. Technischer Leitfaden E-Bilanz, Abschnitt B.9.1.1):
Ist in den GCD-Stammdaten die Position Bilanz enthält Ausweis des Bilanzgewinns/Bilanzverlustes (genInfo.report.id.incomeStatementendswithBalProfit) mit Ja hinterlegt, führt ERiC im Rahmen der Übermittlung der E-Bilanz folgende Prüfungen durch (vgl. Technischer Leitfaden E-Bilanz, Abschnitt B.14.3.2.3.4.2):
Prüfung 1
Bilanz → Eigenkapital, Bilanzgewinn/Bilanzverlust (Bilanz) - bei Kapitalgesellschaften (bs.eqLiab.equity.profitLoss) bzw. bei Personengesellschaften (bs.eqLiab.equity.profitLossPartnershipsHGBs264c) = Ergebnisverwendung → Bilanzgewinn/Bilanzverlust (GuV) (incomeUse.gainLoss)
Diese Prüfung stellt sicher, dass der in der Ergebnisverwendungsrechnung übermittelte Bilanzgewinn/Bilanzverlust (incomeUse.gainLoss) dem gleichnamigen bilanziellen Posten Bilanzgewinn/Bilanzverlust entspricht (bei KapG bs.eqLiab.equity.profitLoss, bei PersG bs.eqLiab.equity.profitLossPartnershipsHGBs264c).
Prüfung 2
Ergebnisverwendung → Bilanzgewinn/Bilanzverlust (GuV); Jahresüberschuss/-fehlbetrag, Ergebnisverwendung (incomeUse.gainLoss.netIncome) + Bilanz → Eigenkapital, steuerlicher Ausgleichsposten, steuerliches Mehr-/Minderergebnis lfd. Jahr gegenüber HB (bs.eqLiab.equity.netIncome.taxBalanceGenerally.transferDiffTaxAccounts) = GuV → Jahresüberschuss/-fehlbetrag (is.netIncome bzw. ismi.netIncome)
Diese Prüfung stellt sicher, dass die Summe aus dem Jahresüberschuss/-fehlbetrag der Ergebnisverwendungsrechnung (incomeUse.gainLoss.netIncome) und dem steuerlichen Mehr-/Minderergebnis aus der Bilanz (bs.eqLiab.equity.netIncome.taxBalanceGenerally.transferDiffTaxAccounts) dem Jahresüberschuss/-fehlbetrag der GuV (is.netIncome) nach Verarbeitung der Überleitungsrechnung entspricht.
Dieser Inhalt wurde mithilfe von KI erstellt und vor der Veröffentlichung von Lucanet-Fachexperten geprüft.